¿Cuánto dinero necesitas para comprar casa en Florida?
Menos de lo que mucha gente cree. Hay préstamos con enganche bajo y programas de ayuda para el pago inicial (DPA) en toda Florida.
El dinero que necesitas tiene cuatro partes: el enganche, los gastos de cierre, el seguro y el escrow, y un colchón de reservas. Te doy el número exacto por escrito según tu casa y tu programa.
Las cuatro partes del dinero
- El enganche. Depende del programa y de tu crédito. FHA, VA, USDA y algunos préstamos convencionales tienen opciones de enganche bajo.
- Los gastos de cierre. Título, tasación, impuestos del estado y otros cargos. A veces el vendedor puede ayudar a pagarlos.
- El seguro y el escrow. En Florida el seguro de la casa es una línea grande. Se paga el primer año y se aparta dinero para impuestos y seguro.
- Un colchón. No gastes hasta el último dólar. Algunos programas piden reservas después del cierre.
La ayuda para el pago inicial
Florida Housing tiene programas en todo el estado, y muchas ciudades y condados tienen los suyos.1,2 Casi todos son una segunda hipoteca que se paga más adelante, por ejemplo cuando vendes o refinancias. Suelen valer la pena, pero no son dinero regalado.
Para usarlos normalmente necesitas: ser comprador de primera vivienda (no haber sido dueño y vivido en tu casa en los últimos tres años), estar bajo los límites de ingreso y de precio de tu condado, tomar una clase aprobada para compradores y usar un prestamista participante.1
¿Puedo usar dinero regalado?
En la mayoría de los préstamos, sí. Se necesita una carta de regalo firmada y documentar de dónde salió el dinero. No lo deposites en efectivo: un depósito en efectivo sin rastro muchas veces no se puede usar.
Un plan de cinco meses
- Mes 1: revisa tu crédito gratis en los tres burós y corrige errores.
- Mes 2: baja los balances de las tarjetas sin cerrarlas.
- Mes 3: no abras crédito nuevo, ni carro ni tarjeta de tienda.
- Mes 4: reúne dos años de impuestos, talonarios recientes y estados de banco.
- Mes 5: pre-aprobación y revisión de ayuda para el pago inicial.
Preguntas frecuentes
¿Tengo que devolver la ayuda del enganche?
Casi siempre sí. En Florida la mayoría de la asistencia es una segunda hipoteca que se paga más adelante, por ejemplo cuando vendes, refinancias o dejas de vivir en la casa. Te explico las reglas de cada programa antes de firmar.
¿Qué puntaje de crédito necesito?
Depende del programa y del prestamista. Los programas de ayuda suelen pedir más que un FHA sin asistencia. Te digo el mínimo exacto para tu caso.
¿Se puede comprar con número ITIN?
Sí, con ciertos prestamistas. Son préstamos con sus propias reglas, normalmente con un enganche más alto y un costo más alto, y no califican para los programas estatales de ayuda.
¿Hablas español?
Sí. Soy de Puerto Rico y el español es mi primer idioma. Los documentos del préstamo salen en inglés, pero te los explico línea por línea en español antes de firmar.
Vamos a ver tus números.
Te digo cuánto necesitas de verdad, qué ayuda te aplica y qué cambiar si todavía no estás listo. En español.
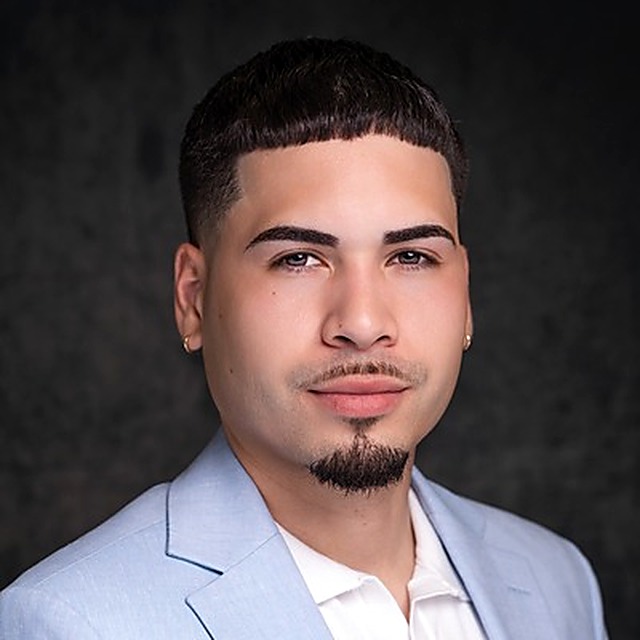
Atiende toda Florida y trabaja con inversionistas en todo el país. Nació en Puerto Rico; el español es su primer idioma. Enseña la sesión de hipotecas en las clases para compradores de Tampa Bay NHS.
Fuentes
- Florida Housing Finance Corporation, Homebuyer programs. www.floridahousing.org
- Florida Housing, SHIP (State Housing Initiatives Partnership). www.floridahousing.org