Mitos hipotecarios desmentidos: la verdad, sin adornos
Cuatro cosas que la gente escucha y no son del todo ciertas. Normalmente no necesitas un enganche enorme. Las deducciones no tienen que frenarte. La renta de una propiedad te puede calificar. Y no siempre tienes que refinanciar para usar tu equity.
Mito 1: "Necesitas un enganche enorme"
Normalmente no. FHA, VA, USDA y algunos préstamos convencionales tienen opciones de enganche bajo, y hay programas de ayuda para el pago inicial en toda Florida.1 Un enganche más grande puede bajar tus costos, pero no es la única forma de comprar.
Mito 2: "Si trabajas por tu cuenta y tienes deducciones, no calificas"
Las deducciones bajan el ingreso de tu declaración de impuestos, que es lo que usan la mayoría de los préstamos. Los préstamos con estados de banco usan tus depósitos en vez de tus impuestos. Si tu declaración ya te califica, un convencional suele costar menos, y te lo digo.
Mito 3: "Necesitas un W-2 para comprar una propiedad de inversión"
Un préstamo DSCR califica con la renta de la propiedad en vez de tu ingreso personal: la renta dividida entre el pago mensual completo. En Florida el seguro muchas veces decide si los números funcionan.
Mito 4: "Para sacar dinero de tu casa tienes que refinanciar"
Un HELOC es una línea de crédito que va detrás de tu hipoteca actual, así que tu primera hipoteca y su tasa se quedan igual.2,3 Un refinanciamiento con retiro de efectivo reemplaza tu hipoteca por una más grande.3
La otra cara
Ninguno de estos mitos es siempre falso. Un enganche más grande puede ser el camino más barato si lo tienes. La ayuda es una segunda hipoteca, no un regalo. Los préstamos Non-QM cuestan más. Y un HELOC usa tu casa como garantía. La respuesta correcta depende de tu caso.
Preguntas frecuentes
¿Un enganche grande es mejor alguna vez?
Puede ser. Un enganche más grande puede bajar tus costos y evitar una segunda hipoteca. Si lo tienes, te muestro los dos caminos lado a lado.
¿Los préstamos con estados de banco cuestan más?
Normalmente sí. Si tu declaración de impuestos ya te califica, un convencional suele costar menos.
¿Un HELOC reemplaza mi hipoteca?
No. Un HELOC va detrás de tu hipoteca actual. Tu primera hipoteca, su tasa y su balance se quedan igual.
¿Hablas español?
Sí. Soy de Puerto Rico y el español es mi primer idioma.
Cuéntame qué te dijeron.
Mándame el mito o tu situación y te digo qué es verdad para tu caso. Sin revisar tu crédito para empezar.
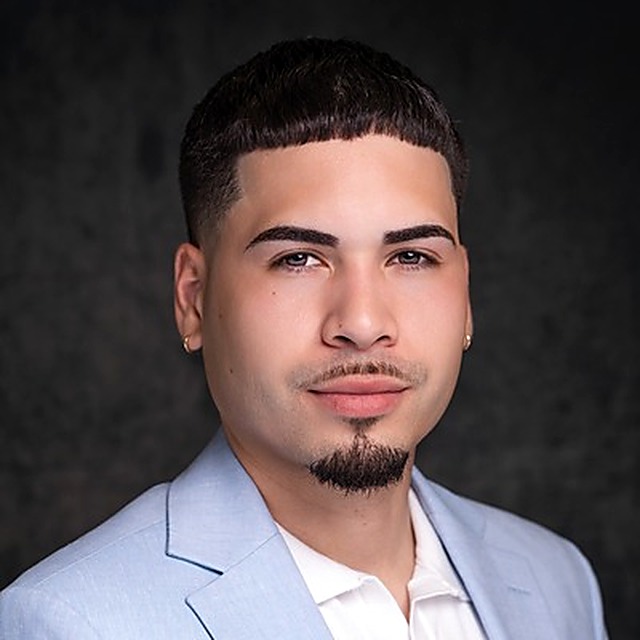
Atiende toda Florida y trabaja con inversionistas en todo el país. Nació en Puerto Rico; el español es su primer idioma. Enseña la sesión de hipotecas en las clases para compradores de Tampa Bay NHS.
Fuentes
- Florida Housing Finance Corporation, Homebuyer programs. www.floridahousing.org
- CFPB, What is a home equity line of credit (HELOC)?. www.consumerfinance.gov
- CFPB, What other types of loans are similar to a HELOC?. www.consumerfinance.gov